奨学金を返しながら気づいた「低金利借金のすごさ」
2025.08.29
会社の公式な見解ではなく、代表の清水が個人として書いた記事です。
学生時代に借りた奨学金。
私の場合は無利子で、2011年秋から毎月12,500円を返し続けてきました。全部で168回払い。総額にすると210万円。
一見すると「ただ借りたものを返しただけ」に思えますが、世界の物価や為替をベースに見直すと、全く違う景色が見えてきます。
円ベースでは210万円。でもドルで見ると?
借入時(2011年)は 1ドル=約80円。
返済終盤のいま(2025年)は 1ドル=約147円。
つまり同じ210万円でも、
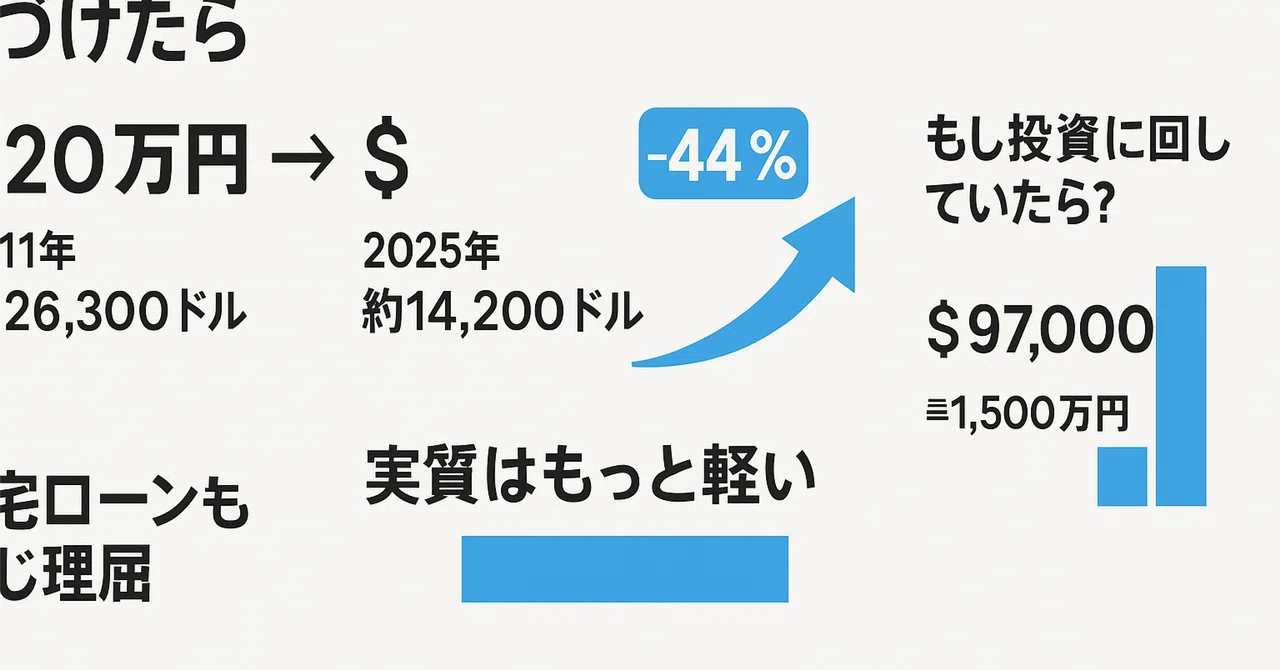
2011年換算だと 約26,300ドル
2025年換算だと 約14,200ドル
ドルベースでは価値がほぼ半分になってしまったのです。
インフレを加味すると実質はもっと軽い
アメリカの物価(CPI)を基準にすると、2011年から2025年で 約+44%のインフレ。
これを調整すると、210万円の返済は実質で1万ドル弱の価値しかありません。
毎月の返済も同じです。
2011年ドル換算:157ドル
2025年インフレ調整後のドル換算:約59ドル
つまり「同じ12,500円を払っているはずなのに、実質的な負担は3分の1以下」にまで軽くなっていたのです。
もし投資に回していたら?
さらにシミュレーション。
仮に2011年から毎月同じ額をアメリカ株(S&P500)に投資していたとしたら?
答えはシンプルで、**最終的に約97,000ドル(≒1,500万円弱)**になっていた計算。
もちろん実際には投資のリスクや為替の上下もあるので単純化していますが、「0%で借りられるお金を投資に回す価値」はとてつもなく大きいことがわかります。
住宅ローンも同じ理屈
この構造は住宅ローンでも同じです。
一括で買える人があえてローンを組むのは、低金利で借りたお金を長期で返すうちに実質負担が軽くなるから。
さらに住宅ローンには減税措置もあるので、インフレや所得税の仕組みを考慮すると「借りた方が得」になる場合が多いのです。
借金は怖い。でも低金利は強力な武器
もちろん投資にはリスクがあり、「借金して投資するなんて危ない」という感覚もわかります。
ただ、借入金利が非常に低いというのは、それだけで大きなアドバンテージ。
インフレや為替の動きを味方につければ、実質的な負担はぐんぐん軽くなる。
私は奨学金返済を通じて、「低金利借金の持つ力」を身をもって体験しました。
そしてこれは、住宅ローンや事業融資など、私たちの身近なお金の決断にも直結する話です。
この記事は note にも掲載しています:note で読む