【投資戦略】楽天グループ株、実質利回り50%の妥当性を検証する。スマホ代を配当と見なす新発想
2026.02.11
会社の公式な見解ではなく、代表の清水が個人として書いた記事です。
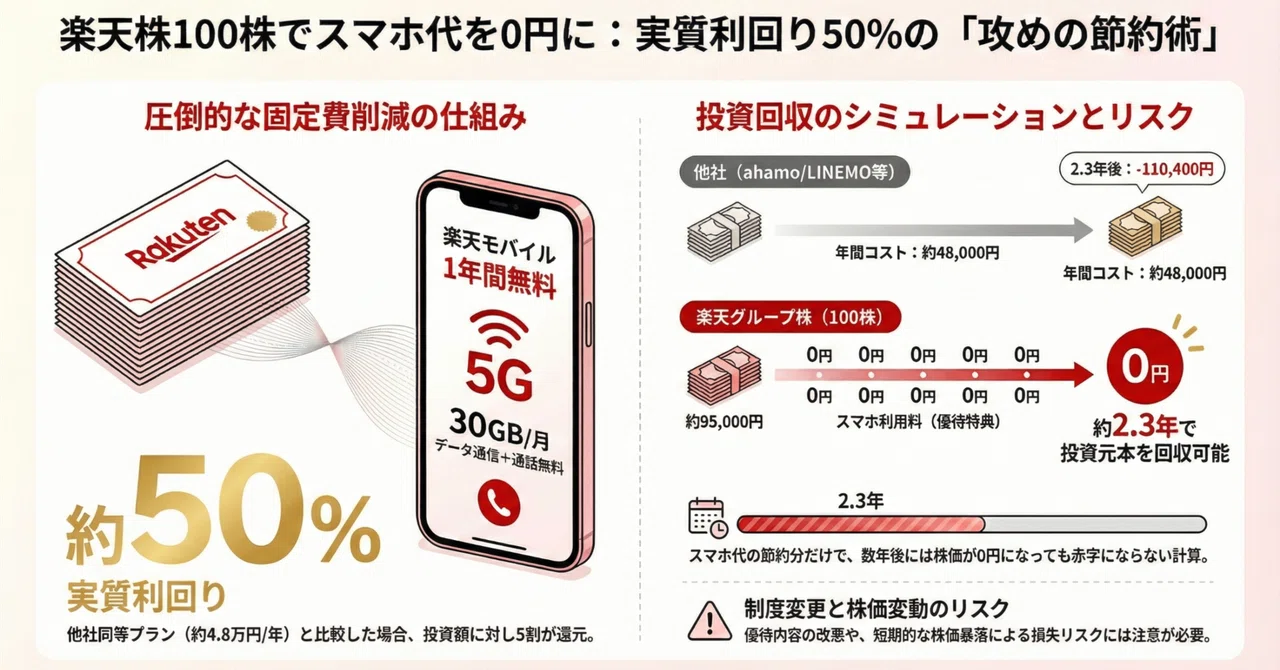
資産運用と固定費削減。この2つをいかに効率よく結びつけるか。試行錯誤を繰り返す中で、2026年現在、非常に特異な投資効率を示しているのが「楽天グループ(4755)」への投資です。
一般的に、無配(配当金0円)の銘柄は投資対象として敬遠されがちですが、株主優待を「非課税の配当」として捉え直すと、驚くべき経済合理性が見えてきました。
1. 投資元本と優待価値の定量的比較
本日時点の市場価格に基づき、まずは最低投資単位である100株を保有した場合のコストとリターンを算出します。
想定投資額: 約95,000円(株価950円想定 × 100株)
株主優待内容: 楽天モバイル(音声+30GB/月)の1年間無料提供
ここで、この優待を「他社で同等のサービスを契約した場合のコスト」に置き換えて、実質的な配当額を試算します。
サービス名プラン内容月額コスト(税込)年間コスト(実質価値)他社キャリア(ahamo等)30GB+5分通話無料約4,000円約48,000円楽天モバイル(定価)20GB〜無制限約3,300円約39,600円
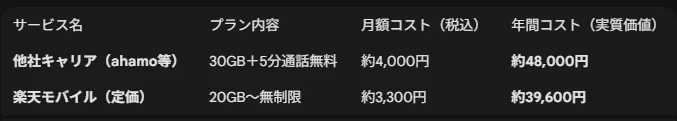
ここでは保守的に、年間価値を約42,000円と設定します。
2. 実質利回りと投資回収期間(シミュレーション)
上記の数値を用いて、実質利回りを計算します。
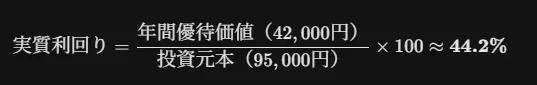
$$実質利回り = \frac{年間優待価値(42,000円)}{投資元本(95,000円)} \times 100 \approx \mathbf{44.2\%}$$
一般的な高配当株の利回りが3〜5%であることを考えると、この「44%超」という数字は、現金配当ではまずあり得ない驚異的な水準です。
損益分岐点の考察
仮に株価が変動しなかった場合、あるいは最悪のケースとして「株価がゼロ」になる状況を想定しても、以下の期間保有することで投資元本を回収できる計算になります。
1年目終了時: 累積利益 42,000円(回収率 44%)
2年目終了時: 累積利益 84,000円(回収率 88%)
2.3年目: 投資元本 95,000円を全額回収(損益分岐点)
つまり、**「約2年半、優待を使い倒しながら持ち続ければ、その後株価がどうなろうと実質的な損失は発生しない」**という極めてユニークな防衛的投資戦略が成立します。
3. 潜在的リスクと不確実性
もちろん、この戦略は「机上の空論」となるリスクを孕んでいます。投資を検討する上で無視できない懸念点は以下の通りです。
株主優待制度の改変・廃止
現在の楽天グループの財務状況を鑑みると、モバイルユーザー獲得のためのこの大規模な優待が、数年後も同じ条件で継続される保証はありません。
株主権利確定のタイムラグ
今から購入しても、実際に無料期間が開始されるまでには、権利確定から数ヶ月の待機期間が生じます。その間の通信費は自己負担となります。
プラチナバンド・通信品質の不透明性
優待で得られる回線が、自身の生活圏で実用に耐えうるものかどうか。ここが担保されなければ、実質価値はゼロになります。
結論:これは「投資」か、それとも「前払い」か
このスキームは、純粋な株式投資というよりは、**「2年分のスマホ代を先に預け、その見返りに将来の通信費をタダにしてもらう権利を買う」**という性格に近いものです。
株価の上昇によるキャピタルゲインは「当たればラッキー」なボーナス程度に考え、あくまでメインは「確実な固定費削減」に置く。この割り切りができるのであれば、非常に面白い選択肢になるのではないでしょうか。
無論、投資に「絶対」はありません。企業の将来性と自身の通信環境を天秤にかけ、慎重に判断すべき案件であることは言うまでもありません。
この記事は note にも掲載しています:note で読む