【2026年版】わが家のクレジットカード戦略とキャッシュフロー最適化への考え方
2026.02.11
会社の公式な見解ではなく、代表の清水が個人として書いた記事です。
社会人になってから15年ほど、一貫して「支払いを可能な限りキャッシュレスに寄せ、家計のキャッシュフローを整える」という手法を実践してきました。
時代の変化とともに、活用するツール(カード)もアップデートを繰り返してきましたが、2026年現在、わが家は長らくお世話になった**「楽天経済圏からの卒業」**を経て、新たな運用フェーズに入っています。
今回は、現在のわが家のカードポートフォリオとその設計思想について、備忘録を兼ねて共有いたします。
1. キャッシュレス化の根底にある思想
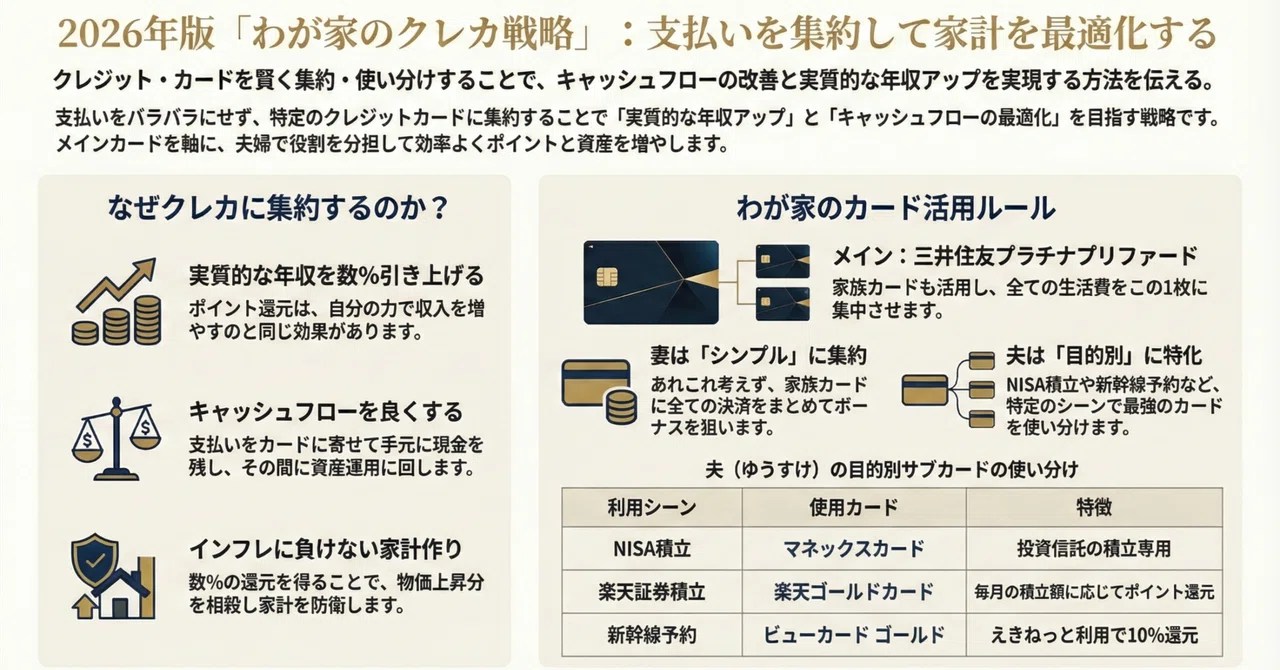
わが家が支払いをカードに集約する理由は、単なるポイント付与だけではありません。その根底には、以下の3つの合理的なメリットがあると考えています。
実質的な収入の底上げ 現金払いでは得られない数%の還元を得ることは、その分だけ「支出を抑え、実質的な手取りを増やす」ことと同義です。
インフレに対する防御 物価が上昇する局面において、支払いを先延ばし(後払い)にしつつ、その間に手元の現金を運用に回すサイクルを作ることは、家計の防衛策として有効です。
キャッシュフローの可視化と制御 全ての決済を特定のカードに経由させることで、固定費の見直しや無駄遣いのチェックが容易になります。
2. メインカード:三井住友プラチナプリファード
現在のわが家の主軸は、三井住友プラチナプリファードです。これを僕が本カード、妻が家族カードとして運用し、家計の決済を一本化しています。
かつては楽天カードをメインに据えていましたが、現在は以下の理由からこちらに移行しました。
SBI証券との強力な連携 毎月10万円の投資信託積立に対し、年間利用額に応じた最大3.0%の還元(月3,000pt)が得られます。これだけで年間36,000円相当となり、年会費の負担を実質的に相殺可能です。
「100万円単位」の継続特典 年間100万円の利用ごとに1万ポイントが付与されるため(最大400万円まで)、生活費を集中させることで還元率を最大化できる設計になっています。
特約店の活用による高還元 コンビニや一部の飲食店、スーパー等でのタッチ決済を活用することで、通常を大きく上回る還元率を享受しています。
3. 夫婦それぞれの役割分担
家計の管理において、夫婦で役割を明確に分けています。
夫:投資と特定用途の最適化
僕は複数の証券口座と連動させ、特定のシーンで高いパフォーマンスを発揮する構成を組んでいます。
マネックスカード: マネックス証券でのNISA積立用。
楽天ゴールドカード: 楽天証券での積立(月15万円)専用。楽天経済圏からは卒業しましたが、投資効率が良い部分は「専用機」として残しています。
ビューカード ゴールド: 出張・旅行時の新幹線予約(えきねっと10%還元)用。
PayPayカード: 街中でのQR決済チャージ用。
妻:効率的な集約と積立
妻は管理の手間を最小限にしつつ、リターンを最大化する構成です。
プラチナプリファード(家族カード): 日常の決済はすべてここに集約。夫婦合算で年間利用実績を積み上げます。
マネックスカード: 自身のNISA積立用。
4. 固定費見直しの「台本」としてのカード集約
ここまでわが家の事例を紹介してきましたが、決して「最初から多枚数を使い分けること」を推奨するわけではありません。
最も重要なのは、**「バラバラに支払っている固定費や日常の支出を、まずは1枚の信頼できるカードに集約する」**という規律です。
楽天カードでも、一般的なゴールドカードでも構いません。まずは現金を財布から出す頻度を減らし、カードというフィルターを通す仕組みを作ること。それが、インフレに強く、持続可能な家計管理の第一歩になると確信しています。
最後に
15年前から模索を続けてきたわが家のキャッシュレス戦略ですが、現在はこの「特定の店舗と投資に特化した布陣」が最も心地よい形となっています。
「お金がもらえる(戻ってくる)」という仕組みを正しく理解し、生活に取り入れる。この積み重ねが、数年後、数十年後の資産形成に大きな差を生むはずです。
もし、今のカード構成に迷いがある方の参考に少しでもなれば幸いです。
この記事は note にも掲載しています:note で読む